Chứng khoán sáng 22/9: VN-Index hồi phục sau ngày đầu nâng hạng, bất động sản dẫn sóng
Kết thúc phiên sáng 22/9, VN-Index dừng tại 1.809,22 điểm, tăng 9,55 điểm, tương ứng 0,53%. HNX-Index tăng 3,08 điểm, tương đương 1,12%, lên 277,46 điểm; trong khi UPCoM-Index giảm nhẹ 0,14 điểm, tương ứng 0,11%, còn 126,21 điểm.
Giá trị giao dịch toàn thị trường đạt 6.159,24 tỷ đồng với khối lượng 251,98 triệu cổ phiếu. Giao dịch thỏa thuận đạt 38,31 triệu cổ phiếu, tương ứng 781,20 tỷ đồng.
Độ rộng thị trường nghiêng về phía tích cực với 280 mã tăng và 14 mã tăng trần, trong khi có 235 mã giảm và 15 mã giảm sàn; 1.003 mã đứng giá. Khối lượng đặt mua đạt 274,45 triệu cổ phiếu, thấp hơn nhẹ so với mức 278,29 triệu cổ phiếu đặt bán. Khối ngoại mua vào 500,17 tỷ đồng nhưng bán ra 741,60 tỷ đồng, tương ứng bán ròng khoảng 241,43 tỷ đồng trong phiên sáng.
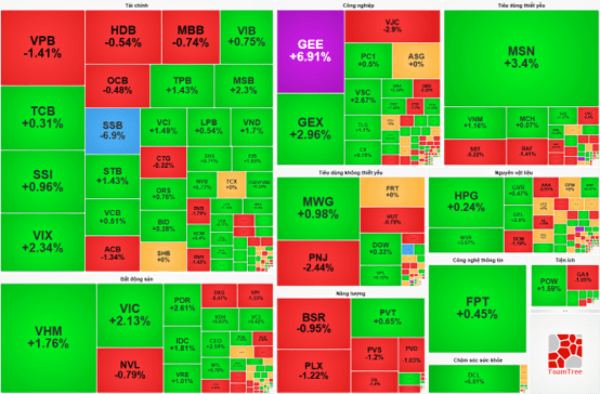
Nhóm tài chính tiếp tục phân hóa khá mạnh. VIX tăng 2,34%, SSI tăng 0,96%, TCB tăng 0,31%, VCI tăng 1,49%, TPB tăng 1,43%, MSB tăng 2,30%, VND tăng 1,70%, VCB tăng 0,51%, STB tăng 1,43% và VIB tăng 0,75%. Ở chiều ngược lại, VPB giảm 1,41%, HDB giảm 0,54%, MBB giảm 0,74%, OCB giảm 0,48%, CTG giảm 0,32% và ACB giảm 1,34%.
SSB tiếp tục chịu áp lực mạnh khi giảm sàn 6,90%, trong khi SHB đứng giá. Diễn biến trái chiều giữa các cổ phiếu ngân hàng và chứng khoán khiến nhóm tài chính chưa tạo được sự đồng thuận, dù sắc xanh vẫn xuất hiện tại nhiều mã.
Bất động sản giao dịch tích cực hơn khi hai cổ phiếu vốn hóa lớn VIC và VHM lần lượt tăng 2,13% và 1,76%, góp phần nâng đỡ VN-Index sau phiên giảm trước đó. PDR tăng 2,61%, IDC tăng 1,81%, trong khi NVL giảm 0,79% và DXG giảm 0,47%. Sự phục hồi của VIC và VHM là một trong những yếu tố đáng chú ý giúp chỉ số lấy lại mốc 1.800 điểm trong buổi sáng.
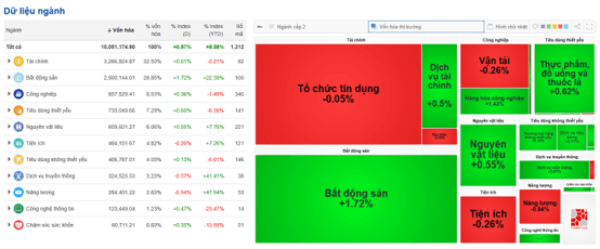
Xét theo nhóm ngành, sắc xanh chiếm ưu thế trong phiên sáng 22/09, với Bất động sản dẫn đầu khi tăng 1,72%. Tiếp đến là Tiêu dùng thiết yếu tăng 0,60%, Nguyên vật liệu tăng 0,55%, Công nghệ thông tin tăng 0,47%, Công nghiệp tăng 0,36%, Chăm sóc sức khỏe tăng 0,35% và Tiêu dùng không thiết yếu tăng 0,13%. Tài chính gần như đi ngang với mức tăng 0,01%. Ở chiều ngược lại, Năng lượng giảm mạnh nhất 0,94%, Dịch vụ truyền thông giảm 0,37% và Tiện ích giảm 0,26%.
Bên trong nhóm Tài chính, tổ chức tín dụng giảm nhẹ 0,05% và bảo hiểm giảm 0,78%, trong khi dịch vụ tài chính tăng 0,50%, cho thấy sự phân hóa vẫn hiện diện giữa các nhánh. Công nghiệp giữ được sắc xanh nhờ hàng hóa công nghiệp tăng 1,43%, dù vận tải giảm 0,26%. Tiêu dùng thiết yếu tăng 0,60%, với thực phẩm, đồ uống và thuốc lá tăng 0,62%. Nguyên vật liệu cũng duy trì mức tăng 0,55%, góp thêm lực đỡ cho mặt bằng chung của thị trường.
Đáng chú ý, Bất động sản tăng 1,72% và trở thành nhóm nâng đỡ nổi bật nhất sau phiên giảm mạnh trước đó. Tiêu dùng không thiết yếu tăng nhẹ 0,13%, trong đó thương mại hàng không thiết yếu tăng 0,15% và dịch vụ tiêu dùng tăng 0,11%. Ngược lại, Năng lượng giảm 0,94%, Tiện ích giảm 0,26% và Dịch vụ truyền thông giảm 0,37%, cho thấy dòng tiền vẫn phân hóa giữa các nhóm ngành dù VN-Index đã phục hồi và lấy lại mốc 1.800 điểm trong phiên sáng.
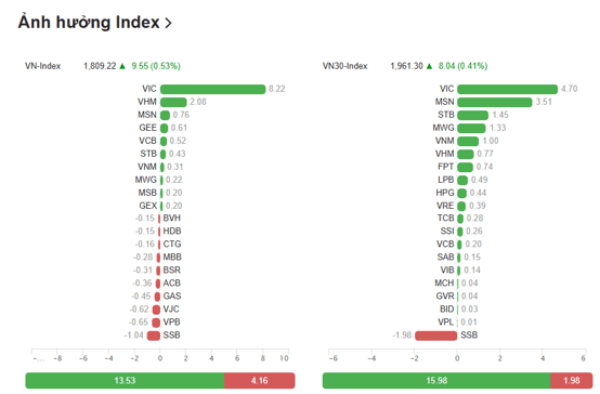
Ở chiều tác động lên VN-Index, lực nâng tập trung chủ yếu ở VIC và VHM. VIC là mã đóng góp tích cực nhất với 8,22 điểm, bỏ xa các cổ phiếu còn lại, trong khi VHM hỗ trợ 2,08 điểm. Riêng hai cổ phiếu này đã đóng góp tổng cộng 10,30 điểm, cao hơn mức tăng 9,55 điểm của VN-Index trong phiên sáng. MSN đóng góp 0,76 điểm, GEE 0,61 điểm, VCB 0,52 điểm, STB 0,43 điểm, VNM 0,31 điểm, MWG 0,22 điểm, còn MSB và GEX cùng hỗ trợ 0,20 điểm. Tổng mức đóng góp của nhóm cổ phiếu tích cực đạt khoảng 13,53 điểm.
Ở chiều ngược lại, SSB là mã gây sức ép lớn nhất khi lấy đi 1,04 điểm của VN-Index, tiếp đến VPB 0,56 điểm, VJC 0,62 điểm và GAS 0,45 điểm. ACB làm giảm 0,36 điểm, BSR 0,31 điểm, MBB 0,28 điểm, CTG 0,16 điểm, còn HDB và BVH cùng lấy đi 0,15 điểm.
Tổng mức kéo giảm của nhóm cổ phiếu tiêu cực đạt khoảng 4,16 điểm, thấp hơn đáng kể so với lực nâng 13,53 điểm. Diễn biến này cho thấy đà phục hồi của VN-Index trong phiên sáng phụ thuộc khá lớn vào VIC và VHM, trong khi áp lực từ SSB cùng một số cổ phiếu ngân hàng và năng lượng tiếp tục hạn chế mức tăng chung của thị trường.
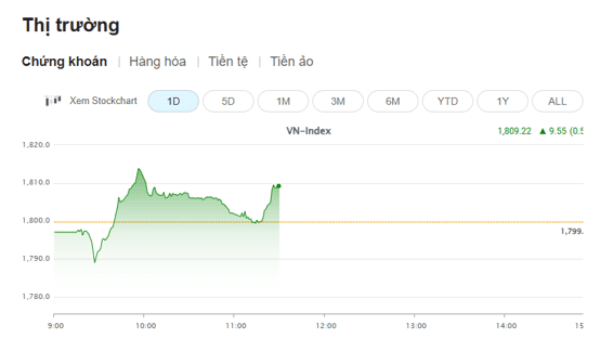
VN-Index kết thúc phiên sáng 22/09 tại 1.809,22 điểm, tăng 9,55 điểm, tương ứng 0,53%. Chỉ số mở cửa quanh vùng 1.796–1.797 điểm, thấp hơn nhẹ so với tham chiếu 1.799,67 điểm. Áp lực bán xuất hiện trong khoảng đầu phiên khiến VN-Index có thời điểm lùi về gần 1.789 điểm, trước khi lực cầu quay trở lại và kéo chỉ số phục hồi nhanh.
Từ khoảng sau 9 giờ 30 phút, VN-Index lấy lại tham chiếu, vượt mốc 1.800 điểm và tiếp tục tiến lên vùng 1.813–1.814 điểm. Tuy nhiên, đà tăng không duy trì được lâu khi áp lực bán xuất hiện tại vùng giá cao, khiến chỉ số thu hẹp dần mức tăng và lùi về quanh 1.805–1.807 điểm. Từ sau 11 giờ, VN-Index tiếp tục suy yếu và có thời điểm quay về sát mốc 1.800 điểm.
Về cuối phiên sáng, lực cầu cải thiện giúp chỉ số bật tăng trở lại, đóng cửa tại 1.809,22 điểm. Xét toàn bộ diễn biến, VN-Index trải qua nhiều nhịp rung lắc nhưng vẫn giữ được sắc xanh sau phiên giảm gần 16 điểm trước đó. Việc chỉ số phục hồi từ vùng thấp đầu phiên và lấy lại mốc 1.800 điểm cho thấy lực cầu xuất hiện trở lại, dù đà tăng vẫn phụ thuộc đáng kể vào một số cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM.
Nhận định kỹ thuật VNINDEX
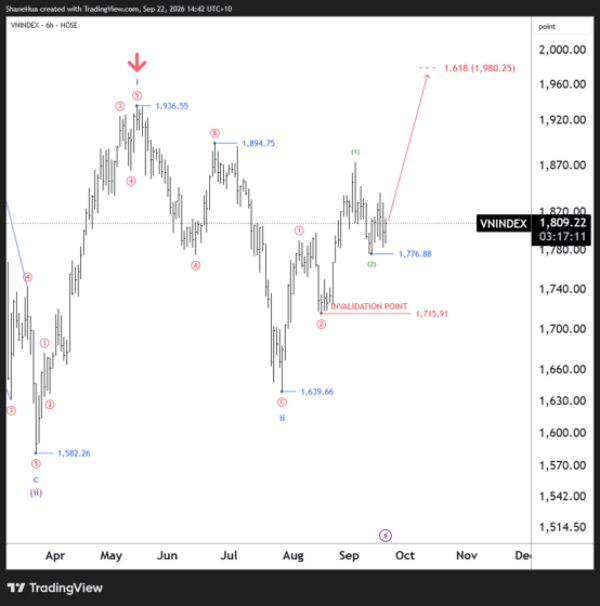
Triển vọng của chỉ số VN-Index ngày càng trở nên khởi sắc, tích cực hơn. Đợt sóng tăng phát triển từ mức 1,639.66 vẫn đang duy trì cấu trúc tăng giá thuyết phục.
Trong ngắn hạn, có những nhịp rung lắc dưới vai trò các sóng điều chỉnh. Hành động giá gần mới tiếp tục gợi mở khả năng sóng tăng có thể chuẩn bị quay trở lại tiến lên cao hơn. Kỳ vọng hướng đến mục tiêu ở mức 1,980.25.
Ở chiều ngược lại, kịch bản lý tưởng là VN-Index tiếp tục duy trì trên mốc 1.715,91 điểm. Đây là ngưỡng quan trọng để cấu trúc tăng hiện tại còn hiệu lực. Chừng nào chỉ số vẫn giữ được vùng này, xu hướng tăng vẫn được ưu tiên và các nhịp điều chỉnh ngắn hạn có thể được xem là những pha rung lắc trong xu hướng chính. Ngược lại, nếu mốc 1.715,91 điểm bị xuyên thủng rõ ràng, cấu trúc tăng hiện tại sẽ cần được đánh giá lại.
Lưu ý: Nội dung trên chỉ mang tính chất phân tích kỹ thuật và tham khảo tại thời điểm được đề cập; không phải là khuyến nghị mua, bán hay nắm giữ cổ phiếu. Dữ liệu thị trường có thể thay đổi sau thời điểm ghi nhận. Nhà đầu tư cần kết hợp thêm yếu tố quản trị rủi ro, diễn biến thị trường chung và tình hình tài chính cá nhân trước khi đưa ra quyết định đầu tư.